PC价格贵到让人直呼扛不住!玩家钱包被彻底掏空
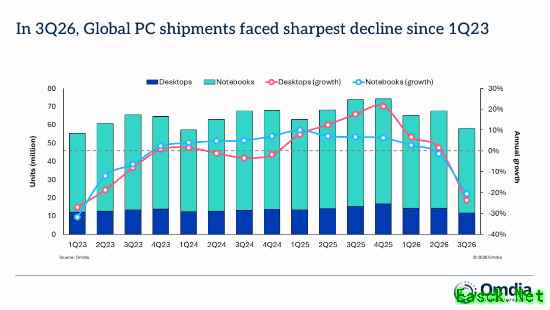
近日,市场调研机构Omdia放出的2026年第三季度PC行业数据,给本就低迷的DIY与整机市场,抛出了一个很现实的矛盾难题。三季度全球PC总出货量仅5810万台,同比下滑21.2%;其中台式机品类跌幅更为突出,同比下跌23.5%。头部厂商承压明显,惠普同比降幅达到31%,在主流品牌里跌幅领跑,即便是份额稳定的联想,同样没能躲开下行压力,仅苹果依托高端产品线守住了基本盘。
编辑观点:
造成这一轮行情剧变的核心变量,是DRAM内存与SSD固态硬盘的价格狂飙。以往在一台PC的物料清单中,这两项存储配件合计占比大约只有15%,而在本轮涨价周期之下,二者的成本占比已经冲高至接近40%,部分规格产品的价格涨幅突破四倍。AI算力赛道持续挤占存储产能,原厂优先倾斜高附加值的HBM产品,消费级存储的供给持续收紧,叠加处理器、显卡等配套芯片的供给波动,层层压力顺着供应链向下传导。
上半年不少品牌和渠道提前锁价备货,提前透支了一部分消费需求,也抬高了渠道库存的成本底线。机构的预判并不乐观,预计2026年第四季度出货依旧会同比下滑24%,2027全年市场规模还将继续下行7%,本轮下行周期还有延续的空间。
很多玩家的第一反应,是将涨价的矛头对准PC整机厂商,认为是品牌方抬价收割消费者。但从供应链的成本结构不难看出,这并不是单一厂商刻意抬价就能解释的行情。
下游品牌同样处在夹缝之中,涨价会抑制需求,不涨价则要承担亏损风险。相比简单指责下游品牌,更值得追问的是,存储芯片数倍上涨带来的溢价,最终流向了上游原厂,而这份结构性紧缺带来的代价,却需要普通装机用户来承担。
随着厂商主动控产、高价库存消化周期拉长,留给玩家低价入手硬件的窗口期正在不断收窄。摆在玩家面前的选择十分清晰:要么接受当前的高位价格完成装机,要么继续持币观望,等待供给格局改变、行情回落。
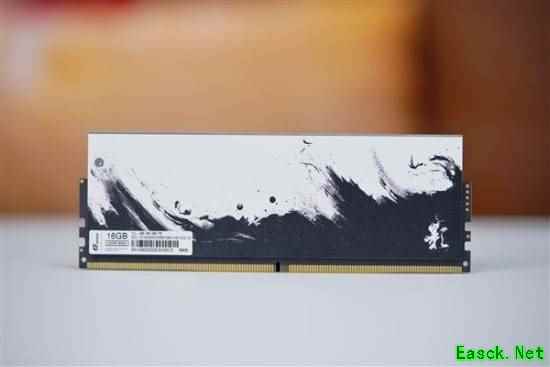
在这场PC行业的下行周期里,玩家钱包承压、厂商出货受挫都是客观事实,这不是简单的一句“厂商吃相难看”就可以概括的。但普通消费者本不该独自承接上游产能倾斜带来的全部成本压力。
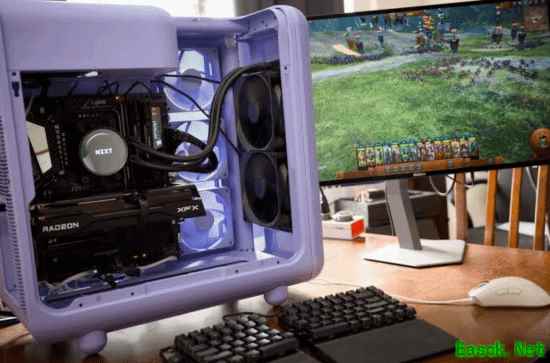
这波PC“寒冬”,你觉得问题出在哪里?欢迎在评论区分享你的看法。
| 新闻评论(共有 0 条评论) |
 幻唐志
 梦想世界:长风问剑录
 昏迷:禁入校园重制版
 三国:谋定天下
 侠盗猎车手:罪恶都市
 离火之境
- 1和平精英
-
1
- 2香肠派对
-
2

- 3三国志 战略版
-
3
- 4田园记
-
4
- 5深渊之影
-
5
- 6兰斯10:决战 汉化版
-
6
- 7兰斯09:赫尔曼革命 汉化版
-
7
- 8兰斯08:Rance Quest 汉化版
-
8